

令和9年度 市県民税の主な税制改正
更新日:2026年9月10日
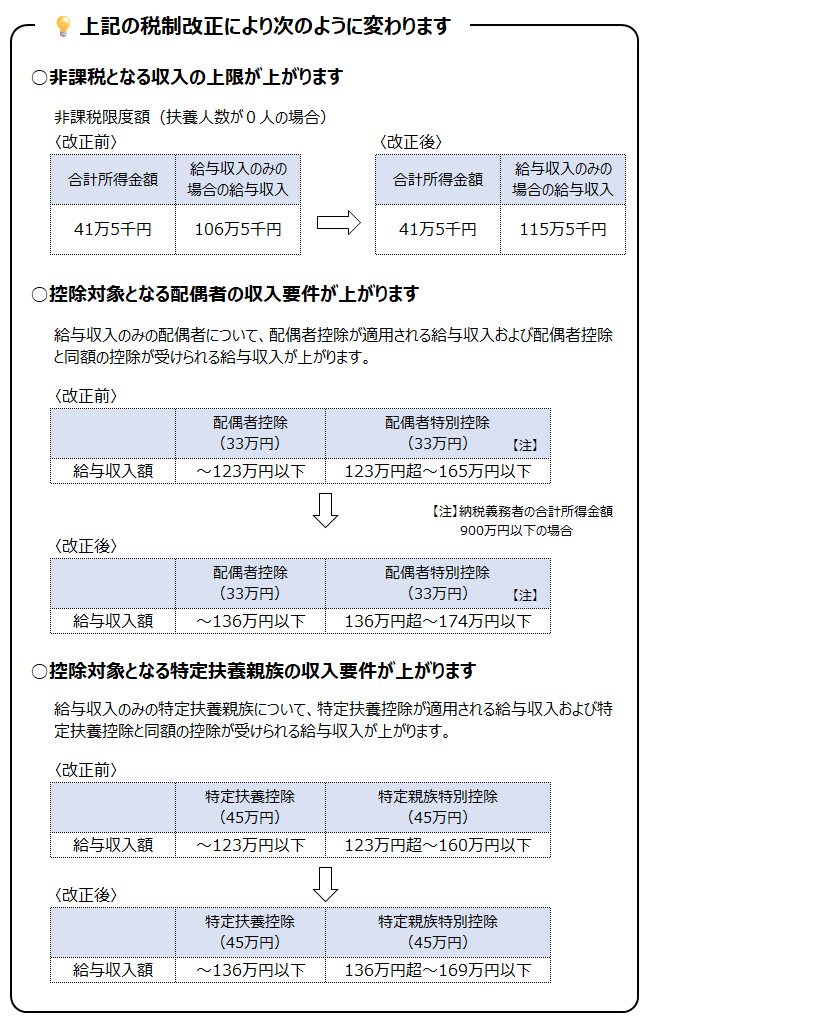
物価上昇局面における税負担の調整及び就業調整の観点から、税制改正が行われました。
1. 給与所得控除の見直し
2. 扶養親族等の所得要件の見直し
3. 住宅ローン控除の延長
これらの改正は、令和8年分所得に係る令和9年度個人住民税から適用されます。
1. 給与所得控除の見直し
給与所得控除について、65万円の最低保証額が74万円に引き上げられます。
| 給与収入 | 給与所得控除額 | |
|---|---|---|
| 改正前 | 改正後 | |
| ~1,900,000円 | 65万円 | 74万円 |
| 1,900,001円~2,200,000円 | 給与収入×30%+8万円 | |
*給与の収入金額220万円超の場合の給与所得控除額に改正はありません。
2. 扶養親族等の所得要件見直し
各種扶養親族等に関する所得要件額が4万円引き上げられます。
| 所得要件 | 改正前 | 改正後 |
|---|---|---|
| 同一生計配偶者および扶養親族の合計所得金額 | 58万円 | 62万円 |
| ひとり親控除の対象となる子の総所得金額等 | 58万円 | 62万円 |
| 勤労学生控除の対象となる学生等の合計所得金額 | 85万円 | 89万円 |
| 家内労働者等の特例における必要経費に算入する金額の最低保証額 | 65万円 | 69万円 |
| 雑損控除の適用を認められる親族に係る総所得金額 | 58万円 | 62万円 |
3. 住宅ローン控除の延長
住宅借入金等特別税額控除(住宅ローン控除)について、適用期限が5年延長され、令和8年1月1日から令和12年12月31日までの入居についても適用対象となりました。
住宅ローン控除額のうち所得税から控除しきれない額がある場合は、翌年度の個人住民税から控除されます。ただし、住民税からの控除額は、所得税の課税総所得金額等の5%(上限97,500円)が限度となります。

このページを見ている人はこんなページも見ています
広告枠
※広告の内容等に関する一切の責任は、広告主等に帰属します。松山市が推奨等をするものではありません。